




1. ロジック解説
今回は、Larry Williams の Volatility Breakout を GOLD(XAUUSD)の日足に適用したロジックについて、私が行った検証とMT4化の記録をまとめます。検証の起点にしたのは、yuratrading.com の検証記事「Williams Vol Breakout」です。原典は、その記事からリンクされている MQL5 の無料EAです。
原記事の検証では、2019–2022年のISで多くの設定がコストを差し引いた後も黒字でした。そこから凍結した3設定を2022–2026年のOOSに一度だけ適用し、3設定とも黒字という結果です。OOSで最良だった K0.7/SL0.7/RR3 は、PF 1.20、502件でした。
ただし、検証者自身の判定は「却下」でした。年利に対して最大DDが大きいこと、利益が特定年に偏っていること、金の単純保有に劣ることなどが理由です。私はこの「却下された候補」を再評価枠として拾い、自分の検証手順とフィルターにかけ直しました。
ルールは、当日始値から前日レンジのK倍(K=0.7)だけ上下に離した水準を使います。当日始値+前日レンジ×0.7を終値で上抜ければ買い、当日始値-前日レンジ×0.7を終値で下抜ければ売りと、ブレイクと同じ方向にエントリーします。エントリーは1日1回までです。SLは前日レンジ×0.7、TPはリスク(SLまでの距離)の3倍とし、ポジションは当日中に手仕舞います。
| コアパラメータ | 設定 |
|---|---|
| 対象 | GOLD(XAUUSD) |
| 基準 | 日足 |
| K(ブレイク幅) | 0.7 |
| SL | 前日レンジ×0.7 |
| TP | リスク×3 |
| エントリー回数 | 1日1回まで |
| 手仕舞い | 当日中 |
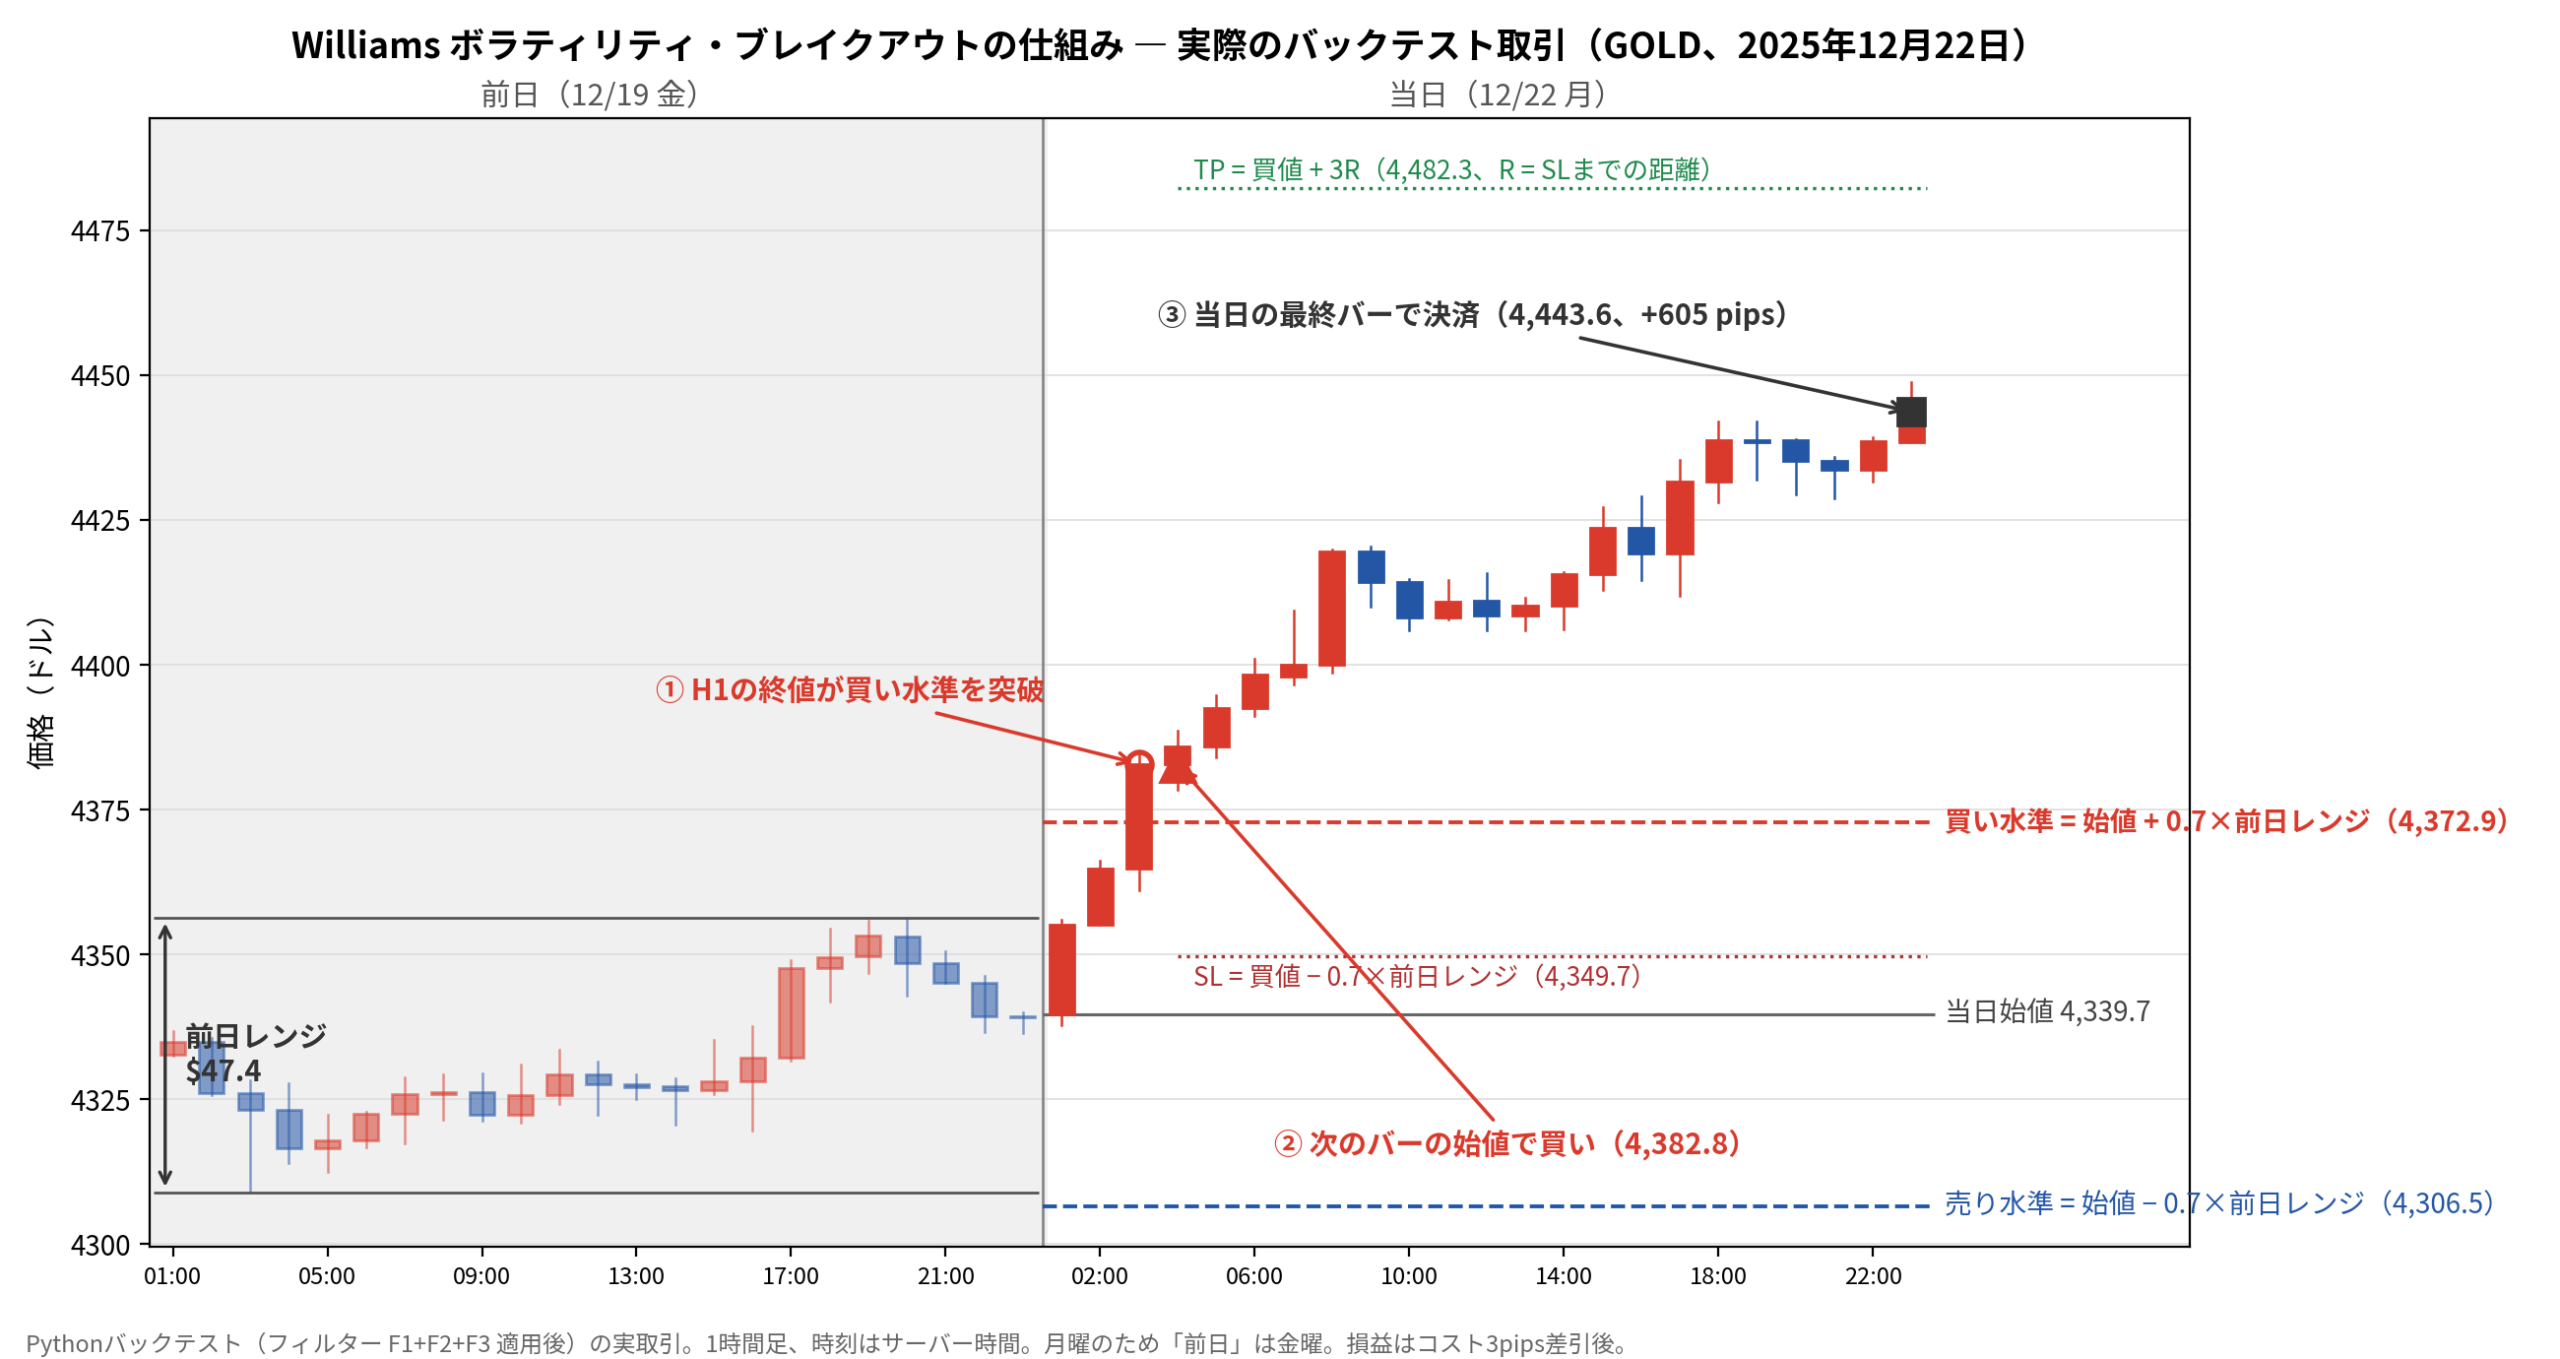
図:実際のバックテスト取引(2025年12月22日)。前日レンジから買い/売りの水準を決め、H1終値のブレイクで入り、当日の最終バーで決済した例。
実装にあたっては、「日足」と「前日」の解釈を固定しました。日足はブローカーのサーバー時間(H1バーの暦日)で集計します。H1バーが10本以上ある日を有効日とし、前日は直前の有効取引日とします。つまり月曜の前日は金曜で、日曜の小さいバーは使いません。また、データに96時間を超える穴がある直後の日はエントリーしません。
ブレイクの確認には、日中のH1バーの終値を使い、次のバーの始値で入ります。日足の終値を待つ原典の近似で、原典からの変更点として明記しておきます。
2. 実装
先にPythonでリファレンス実装を作り、こちらを「検証の正」としました。共通の検証仕様として、コストは1トレード3pips(GOLDの1pip=0.1ドル)とし、SLとTPが同じバーで両方に触れた場合はSLを優先します。期間は全期間と当年(2026年)を分けて見ます。
| 検証仕様 | 内容 |
|---|---|
| リファレンス | Python実装 |
| コスト | 1トレード3pips |
| GOLDのpip定義 | 1pip=0.1ドル |
| 同一バーでSL・TPに到達 | SLを優先 |
| 結果の集計 | 全期間と2026年を分ける |
特に気をつけたのは、日足の定義そのものが成否を分けるという点です。サーバー時間の日区切り、有効日の判定、前日の定義は、前日レンジと当日始値を使うこのロジックの判定に直接関わります。また、H1終値でブレイクを確認して次バー始値で執行する近似は、原典からの変更点として明記しました。コアパラメータは、K=0.7(ブレイク幅)、SL=前日レンジ×0.7、TP=リスク×3です。
もう一つの注意点は、GOLDのヒストリカルデータにある欠損です。2023-01-11から2024-05-27まで、約16.5ヶ月の穴があります。全期間の指標はこの穴を0リターンとして含むため、特にSharpeは低めに出ます。以下で「全期間」の数字を読むときは、この点を念頭に置いてください。
3. バックテスト
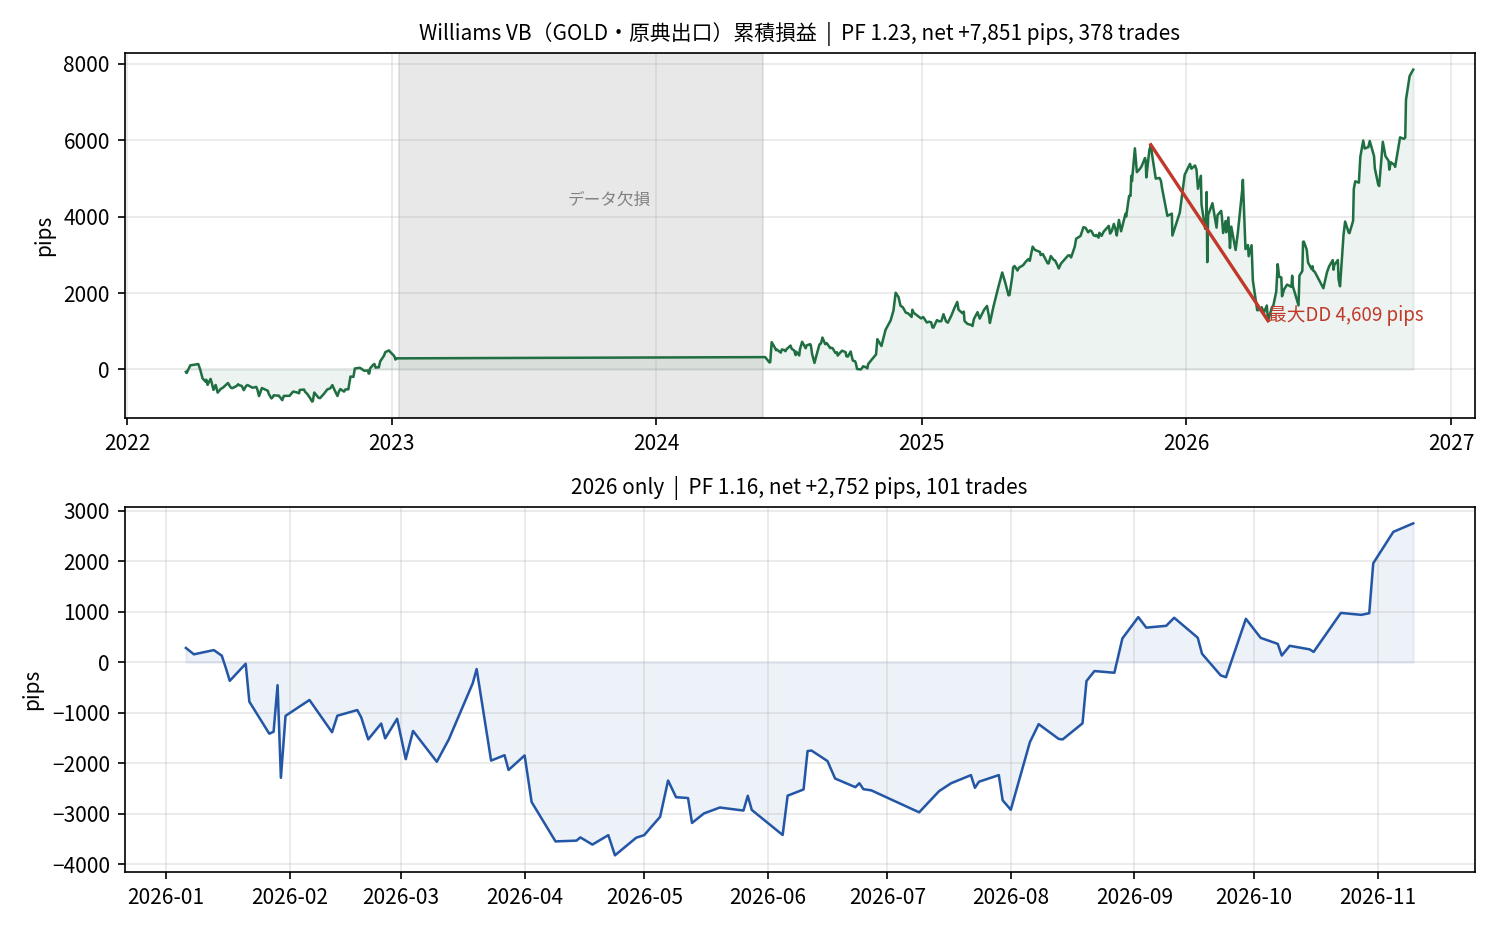
まず、原典に準拠した出口を使い、フィルターを加えないベースラインを確認しました。全期間では378件でPF 1.234、純益+7,851 pipsと黒字でしたが、最大DDは4,609 pipsあります。2026年も101件でPF 1.155、+2,752 pipsと黒字だった一方、最大DDは4,108 pipsでした。
| 対象期間 | 取引数 | PF | 純益 | 勝率 | 最大DD |
|---|---|---|---|---|---|
| 全期間 | 378件 | 1.234 | +7,851 pips | 50.3% | 4,609 pips |
| 2026年 | 101件 | 1.155 | +2,752 pips | 52.5% | 4,108 pips |
出口については、固定pipsのSL/TPも試しました。10〜150 pipsのグリッド841通りを検証したところ、全期間でPFが1を超えたのは2通りだけで、最良でもPF 1.025でした。2026年では、PFが1を超える設定はありませんでした。
| 固定pipsのSL/TP検証 | 結果 |
|---|---|
| グリッド範囲 | 10〜150 pips |
| 組み合わせ数 | 841通り |
| 全期間でPF>1 | 2/841 |
| 全期間の最良PF | 1.025 |
| 2026年でPF>1 | 0/841 |
原因は明確で、前日レンジに対して出口が狭すぎました。GOLDの前日レンジの中央値は、全期間で約43.8ドル、2026年では約97.9ドルあります。グリッドの上限150 pipsは15ドルにすぎず、この値幅には狭すぎます。出口は固定pipsではなくレンジ比例でなければ原典の形にならない、というのがこの検証での評価です。
次に、前日までの確定値だけで判定する3つのフィルターを加えました。F1はトレンド、F2はATRの帯、F3は前日レンジの大きさを見るものです。
| フィルター | 判定内容 |
|---|---|
| F1 トレンド | 前日終値と日足SMA50の方向に一致するブレイクだけを通す |
| F2 ATR帯 | 前日の日足ATR14が直近250日のパーセンタイルで上位25%を超える日は入らない |
| F3 前日レンジ過大 | 前日レンジ÷前日ATR14が1.2を超える日は入らない |
F1では、方向が一致しないブレイクがあってもその日を終わらせず、同日内の走査を続けます。
F2とF3の根拠は、切り口別の統計です。ATR高帯の取引は全期間でPF 0.969、2026年でPF 0.683でした。前日レンジ÷前日ATR14が1.2を超える帯も、全期間でPF 0.827、2026年でPF 0.797と、どちらも負けていました。
| 切り口 | 全期間PF | 2026年PF |
|---|---|---|
| ATR高帯 | 0.969 | 0.683 |
| 前日レンジ÷前日ATR14>1.2 | 0.827 | 0.797 |
ただし、切り口の統計は事後の抽出にすぎないので、それだけでは採否を決めませんでした。各フィルターを判定ロジックに組み込んでバックテストを再計算し、全期間と2026年の両方で符号が一致する構成だけを残しました。段階的な結果は次のとおりです。
| 適用構成 | 全期間PF | 全期間の最大DD |
|---|---|---|
| フィルターなし | 1.234 | 4,609 pips |
| F1のみ | 1.541 | 4,766 pips |
| F2のみ | 1.572 | 1,223 pips |
| F3のみ | 1.336 | 2,740 pips |
| F1+F2 | 2.153 | 964 pips |
| F1+F2+F3 | 2.544 | 603 pips |
最終的にはF1+F2+F3をすべてONにした構成を採用しました。全期間と2026年に分けた結果は次のとおりです。
| 対象期間 | 取引数 | PF | 純益 | 勝率 | 最大DD |
|---|---|---|---|---|---|
| 全期間 | 104件 | 2.544 | +8,101 pips | 61.5% | 603 pips |
| 2026年 | 34件 | 2.551 | +5,025 pips | 64.7% | 603 pips |
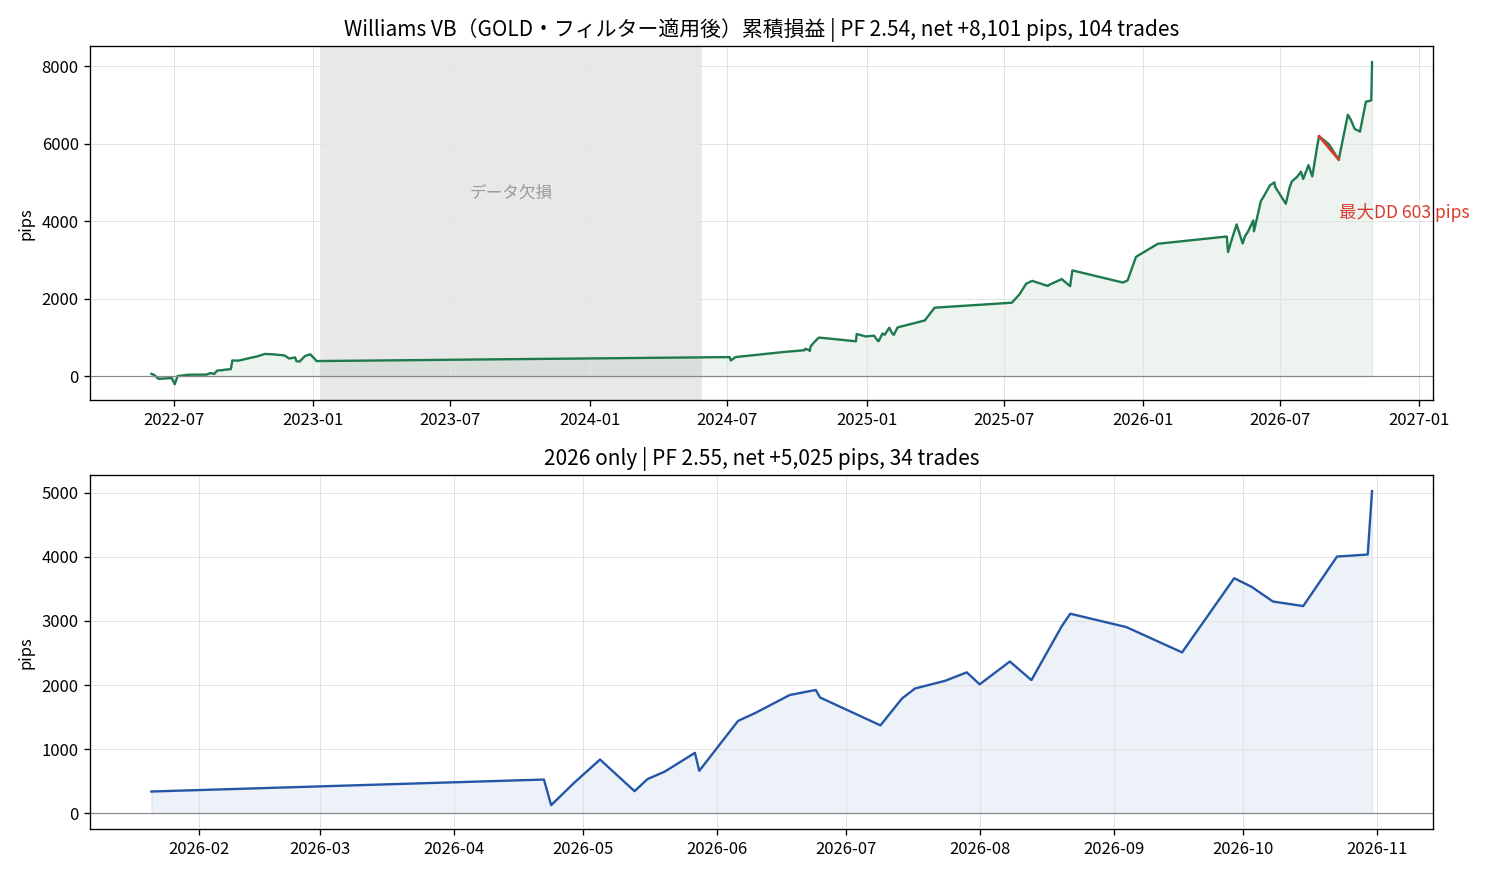
取引数は378件から104件に減りましたが、私が特に評価したのは、全期間の最大DDが4,609 pipsから603 pipsへ圧縮された点です。この構成でMT4化に進みました。
4. MT4化、ストラテジーテスト
EAはH1チャートにセットし、内部でサーバー日の日足を組み立てる設計にしました。MQL化したコードは、作成した系統とは別のモデルであるGPT Solに独立レビューさせ、10件の指摘を修正しました。
それでも、初回の実コンパイルではエラーが出ました。MQL4の予約語である defined を変数名に使っていたためです。この種の誤りは静的レビューでは拾えないので、実コンパイルとテスター実行が要る、というのがここでの教訓です。
Pythonとの既知の差異もあり、これらは受容済みです。MT4では、当日決済を当日最終バーの終値ではなく翌日最初のティックで行います。また、「当日が有効日か」はリアルタイムでは判定しません。約定はBid/Askとティックの順序に従うため、固定3pips・SL優先のPythonモデルとは損益が一致しません。
入力のデフォルトは、採用した構成に合わせています。各フィルターは個別にON/OFFできます。
| 入力パラメータ | デフォルト |
|---|---|
| ロット | 0.01 |
| K | 0.7 |
| SLMult | 0.7 |
| RR | 3.0 |
| F1 | ON、SMA50 |
| F2 | ON、ATR14、窓250日、上限75パーセンタイル、最小100日 |
| F3 | ON、上限1.2 |
| 有効日の最小バー数 | 10 |
| ギャップスキップ | 96時間 |
| スリッページ | 30ポイント |
ストラテジーテストは、パラメータを微調整せず、すべてデフォルトで実施しました。
| テスト条件 | 内容 |
|---|---|
| サーバー | XMTrading-Real 11 |
| 銘柄 | GOLDmicro |
| 時間足 | H1 |
| モデル | 全ティック |
| テスト期間 | 2024-06-03 → 2026-11-13 |
| インポートした履歴 | 2024-05-27から、14,595バー |
| スプレッド | 現在値53ポイント |
| パラメータ | すべてデフォルト |
| ストラテジーテスト結果 | 数値 |
|---|---|
| 取引数 | 83件 |
| PF | 2.44 |
| 純益 | +1,285.09 |
| 勝率 | 63.9% |
| 最大DD | 164.23(0.16%) |
| 最大連勝 | 8 |
| 最大連敗 | 3 |
Pythonとの照合では、2024-06-03から2026-11-10までの同じ窓を使い、F1+F2+F3の構成で確認しました。テスター側をpips換算した結果と並べると、次のとおりです。
| 照合対象 | 取引数 | PF | 純益 | 勝率 | 最大DD |
|---|---|---|---|---|---|
| Python | 73件 | 2.703 | +7,714 pips | 64.4% | 603 pips |
| テスター側のpips換算 | 83件 | 2.524 | +8,353 pips | 63.9% | 603 pips |
最大DDは603 pipsで完全に一致し、エントリーは70件が一致しました。差分は、F2のウォームアップ境界(2024年7月上旬の3件)と、データ末尾以降・フィルター閾値の近傍での日集計の差異によるものでした。
独立した実行環境でPF・勝率・最大DDがほぼ再現されたので、照合は合格と判断しました。微調整はせず、デフォルト設定のまま次に進めます。
5. フォワードテスト
2026-11-16(月)から、Micro口座でフォワードテストを開始する予定です。設定はデフォルトのまま、0.01ロットで進めます。
この記事の執筆時点では開始前なので、経過は次回以降に追記します。目的は、バックテストとストラテジーテスターの数字が、実環境でどこまで再現されるかを見ることです。
コメント