




1. ロジック解説
今回は、マーケットプロファイルのバリューエリアを使ったGOLDの売買ロジックを整理します。私がどのようにルールを固定し、PythonとMT4でどう照合したかを記録します。
マーケットプロファイルは、価格帯ごとの滞在時間(TPO)から「市場が価値を認めた価格帯」を見る古典的な分析手法です。最も滞在が集中した価格がPOC(Point of Control)、全体の70%が収まる範囲がバリューエリア(VA)、その上端がVAH、下端がVALです。
計算には、EarnForexが無料配布しているMT4/MT5用インジケーター「MarketProfile」(POC/VAH/VAL 70%)を参照しました。ただし、これは表示用で、売買ルールを提供するものではありません。原典側にはFXでの厳密な成績検証もありません。したがって、以下のフェード/ブレイクの売買ルールは、私たちがスクリーニング用に固定した運用定義であり、原典の成績を再現するものではありません。
プロファイルは前営業日のデータだけで作ります。前日の安値から高値までを30等分し、前日の各H1バーが重なるビンに1カウントずつ加えます。出来高ではなく、時間ベースのTPO近似です。POCは最大カウントのビンとし、同点なら価格順の中央、上側寄りを選びます。POC価格はそのビンの中央です。
VAはPOCから始め、隣接ビンのカウントが大きい側へ1本ずつ広げます。合計が全カウントの70%以上になったところで止め、選ばれたビンの外端をVAHとVALにします。前日のH1バーが10本未満、またはレンジがゼロの日はプロファイル無効とし、その翌営業日は取引せず、古い日のプロファイルでは代替しません。
売買は当日のH1終値を連続比較して判定します。当日最初のバーは前日の最終終値と比較します。
| 方式 | シグナル | 方向 | 決済目標 |
|---|---|---|---|
| フェード | 終値がVAHの上からVA内へ戻る | 売り | POC |
| フェード | 終値がVALの下からVA内へ戻る | 買い | POC |
| ブレイク | 終値がVA内からVAHを上抜ける | 買い | TP距離 |
| ブレイク | 終値がVA内からVALを下抜ける | 売り | TP距離 |
その日の最初のシグナルで、その日の扱いが確定します。フィルターで弾かれた場合も、そのシグナルで消費したものとして扱います。エントリーは次バーの始値で、1日1件まで。SLとTPはpips指定とし、GOLDでは1pipを0.1ドルとします。全取引を当日中に手仕舞いするルールです。
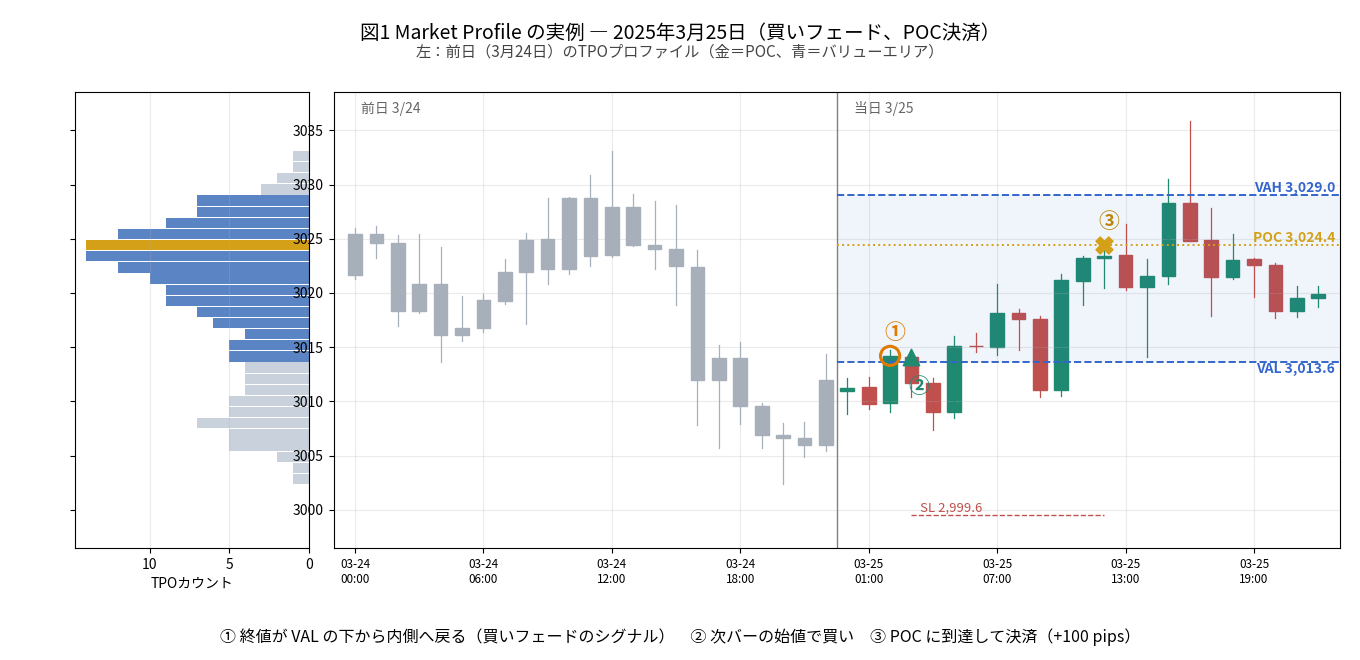
図1は、実際のバックテストの1取引です。前日(2025年3月24日)のプロファイルでは、POCが3,024.4、バリューエリアが3,013.6〜3,029.0でした。当日未明の価格はVALの下で推移し、02:00のバーの終値がVALの内側へ戻ったため買いフェードのシグナルとなり、03:00のバー始値3,014.1で買い、12:00のバーでPOCに到達して+100 pipsで決済されました。
2. 実装
先にPythonのリファレンス実装を作り、私はこれを「検証の正」としました。共通仕様として、コストは1トレード3pips、同じバーでSLとTPの両方に触れたらSLを優先します。評価は全期間と当年の2026年を分けました。
TPO近似の定義は先に固定しました。30ビン固定、閉区間として境界への接触も重なりに含めること、POC同点時の扱い、VA拡張で隣接ビンが同数なら下側を優先することです。プロファイルの作り方ひとつでPOCもVAも変わるため、ここが曖昧だと検証になりません。
OHLCからバー内の到達順序は復元できません。そこで決済判定をSL → TP → POC → 当日決済の順に固定しました。
| コアパラメータ | 採用値 |
|---|---|
| ビン数 | 30 |
| VA | 70% |
| SL | 145 pips |
| TP | 145 pips |
これらは、後述するグリッドと再バックテストで確定した値です。
データには制約があります。GOLDの履歴には2023-01-11から2024-05-27まで、約16.5ヶ月の穴があります。全期間の指標はこの穴を0リターンとして含むため、低めに出ます。
3. バックテスト
一次スクリーニングはGOLD、EURUSD、USDJPY、AUDJPYの4銘柄に対し、SL/TPを10〜150 pipsとする841通りのグリッドで行いました。
| 銘柄 | 全期間 | 2026年 | 判断 |
|---|---|---|---|
| EURUSD | PF>1は0/841 | PF>1は0/841 | 不採用 |
| AUDJPY | PF>1は0/841 | PF>1は0/841 | 不採用 |
| USDJPY | ベストPF 0.9999(1に届かず) | PF>1は667/841、ベストPF 1.344 | 期間で符号が割れ、不採用 |
| GOLD | PF>1は277/841、ベストPF 1.102 | PF>1は73/841、ベストPF 1.124 | 検証を継続 |
残ったのはGOLDでした。全期間のベストはSL/TPが145/145でPF 1.102、近傍の平均もPF 1.085と近い値でした。一点だけ尖った結果ではなく、近い条件にも成績が残る台地と見ました。2026年のベスト(PF 1.124)は150/140です。
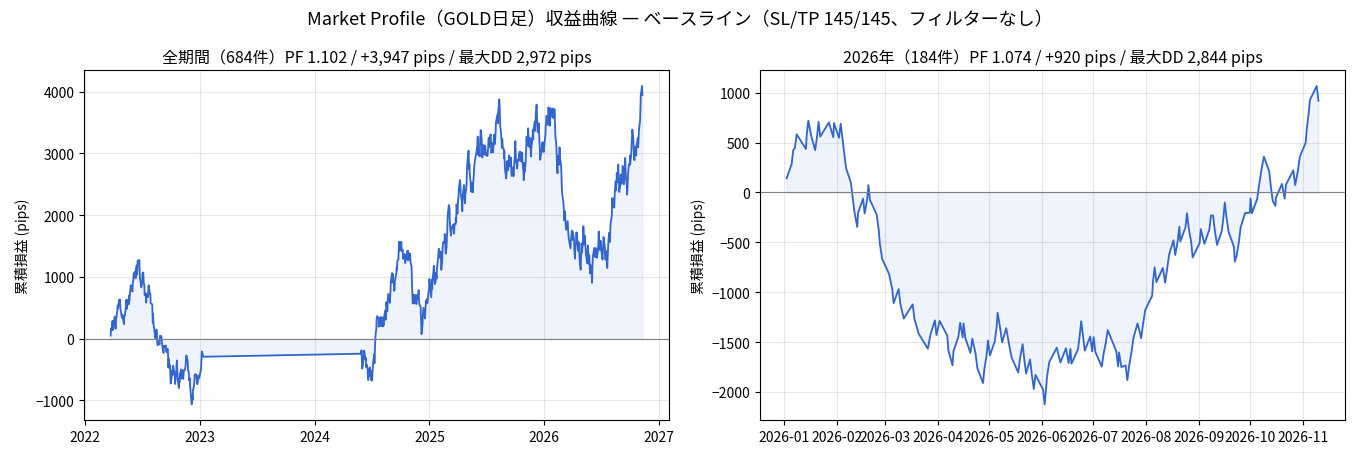
まず、145/145でフィルターを使わないベースラインを確認しました。
| 期間 | 取引数 | PF | 純益 | 勝率 | 最大DD |
|---|---|---|---|---|---|
| 全期間 | 684件 | 1.102 | +3,947 pips | 54.8% | 2,972 pips |
| 2026年 | 184件 | 1.074 | +920 pips | 53.8% | 2,844 pips |
ここへ2つのフィルターを加えました。
| フィルター | 条件 |
|---|---|
| F1 トレンド | 前日終値と日足SMA50の方向に一致するシグナルだけ通す。判定は履歴25日分から開始 |
| F2 急変回避 | シグナルバーのH1 ATRの短期/長期比(Wilder ATR5 ÷ ATR20)が1.15を超えたら通さない |
F2は、急変の最中にはVAへの回帰が起きにくい、という想定です。フィルターの感度は、SMA期間25/50/100と急変上限1.15/1.25/1.40の3×3で感度を確認しました。
| 感度確認 | 9セルのPF範囲 |
|---|---|
| 全期間 | 1.234〜1.368 |
| 2026年 | 1.115〜1.211 |
両期間とも全セルがPF>1の台地で、尖った最適化ではありません。採用したのは、感度ベストのSMA50/急変上限1.15です。
| 構成・期間 | 取引数 | PF | 純益 | 勝率 | 最大DD |
|---|---|---|---|---|---|
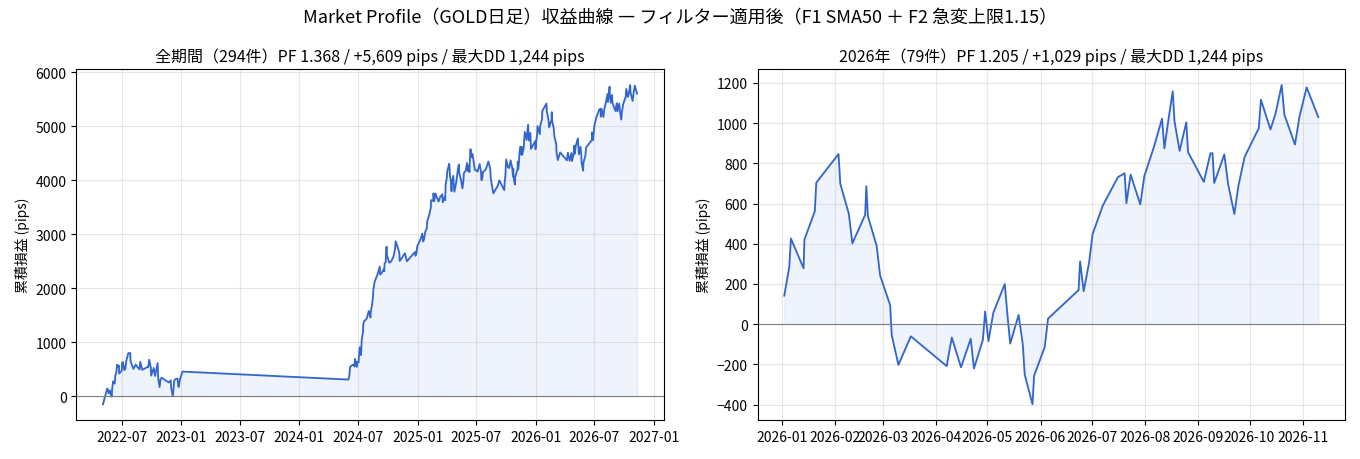
| 採用構成・全期間 | 294件 | 1.368 | +5,609 pips | 59.5% | 1,244 pips |
| 採用構成・2026年 | 79件 | 1.205 | +1,029 pips | 57.0% | 1,244 pips |
| 中心条件SMA50/1.25・全期間 | 312件 | 1.354 | +5,686 pips | 59.3% | 1,404 pips |
表の「—」は、ここで数値を示していない項目です。中心条件(SMA50/1.25)でも採用構成と近い結果でした。私が評価したのは、無フィルターに比べて最大DDが2,972 → 1,244 pipsと半分以下になったことと、感度表全体が台地だったことです。
4. MT4化、ストラテジーテスト
EAはH1チャートにセットし、内部で前日のプロファイルを組み立てる設計にしました。MQL化したコードは、作成した系統とは別のモデルであるGPT Solに独立レビューさせ、15件の指摘を修正しました。初回の実コンパイルはエラー0件でしたが、警告が3件ありました(配列の初期化を静的に証明できない箇所)。初期化を足して解消しています。
Pythonとの既知の差異は受容しています。当日決済は当日最終バーの終値ではなく、翌日最初のティックで行います。フェードの決済は、POCとTP距離の近い方を注文のTPに設定して再現します(Pythonはバー内でSL → TP → POCの順に判定)。
また、POCがエントリーの不利側にあると、EAは約定直後に成行で閉じるため、決済価格がPOCとずれます。TP距離を大きく超えたバーでは、ティック約定の分だけ価格がずれ得ます。
| 入力パラメータ | デフォルト値 |
|---|---|
| ロット | 0.01 |
| 1pip | 0.1ドル |
| SL/TP | 145/145 pips |
| F1 | ON、SMA50、判定開始25日 |
| F2 | ON、急変上限1.15 |
| プロファイル有効日の最小バー数 | 10 |
| ギャップスキップ | 96時間 |
| スリッページ | 30ポイント |
各フィルターは個別にON/OFFできます。デフォルトは採用構成です。
ストラテジーテストは2段階になりました。1回目は2025-09-01からを要求しましたが、MT4内のGOLDmicro H1履歴は2026-06-29からしかありませんでした。実際の窓は2026-06-29〜11-13で、全ティック、モデリング品質50.94%です。
| 短い窓の比較 | 取引数 | PF | 純益 | 勝率 | 最大DD |
|---|---|---|---|---|---|
| MT4テスター | 30件 | 0.92 | −29.47 | 46.7% | 150.23 |
| Python・全履歴のウォームアップあり | 37件 | 1.418 | +865 pips | 62.2% | — |
エントリー日は29/30件が一致しました。差の主因はウォームアップの切断です。MT4ではフィルターの準備期間がないため07-29まで無取引となり、Python側の7件(+580 pips)が抜けました。ほかに、ティックモデルによってSL/TPの前後が反転した取引が2〜3件ありました。この時点では「実装の一致は確認できたが、PFの判定はこの窓では不可能」と結論づけました。
2回目は長期履歴をインポートしました。履歴は2024-05-27からの14,595バー、検証窓は2024-06-03〜2026-11-13です。全ティック、スプレッドは現在値53ポイントで、パラメータはすべてデフォルトにしました。
| 長期窓の比較 | 取引数 | PF | 純益 | 勝率 | 最大DD |
|---|---|---|---|---|---|
| MT4テスター | 226件 | 1.27 | +549.89(≒ +3,444 pips) | 57.5% | 211.02(≒ 1,322 pips) |
| Python | 235件 | 1.428 | +5,298 pips | 60.4% | 1,244 pips |
テスターの226件はすべてPythonとエントリーが一致し、テスター単独の取引はゼロでした。Python側のみの取引が9件あります。
PFの差は、スプレッド(テスターは5.3 pips相当、Pythonは固定3 pips)、日跨ぎの部分決済、ティックモデルの反転といった執行摩擦の範囲で、実装の不整合ではないと評価しました。長期窓でエントリーの完全一致とPFの再現(1.27 vs 1.428)を確認できたため、私は照合を合格と判断しました。
微調整版も試しました。No73はSL70/TP100、SMA40の構成です。
| 構成・検証 | 取引数 | PF | 純益 | 最大DD |
|---|---|---|---|---|
| No73・MT4テスター | 219件 | 1.62 | +675.41 | 109.46 |
| No73・Python | 228件 | 1.372 | +2,905 pips | 1,228 pips |
| デフォルト・Python | 235件 | 1.428 | +5,298 pips | 1,244 pips |
MT4では良く見えましたが、Pythonで同条件を再現すると、デフォルトに比べPFは互角、純益は下でした。エントリーは全件一致し、実在する構成ではあります。それでも「改善が確定した」とは言えず、互角の別解と判断して採用はデフォルトのままにしました。もう1つの候補No33は、Python再現でPF 1.073まで落ちたため不採用です。
5. フォワードテスト
2026-11-16(月)から、Micro口座でフォワードテストを開始しました。設定はデフォルトのまま、0.01ロットです。Williamsと同じ口座で並行して動かしています。
開始からまだ日が浅く、経過は次回以降に追記します。私が確認したいのは、バックテストとテスターの数字が、実環境でどこまで再現されるかです。
コメント