




一目均衡表の転換線と基準線のクロスを使うロジックが、今回の探索でUSDJPYの最終候補No.1に残りました。残ったのは、雲を使わず、買いだけを行う構成です。
Python検証の全期間では+6,500 pips、PFは1.79でした。もっとも、買いのみのロジックなので、ドル円が上昇基調だった2025年以前にプラスになるのは、ある意味で当然のことです。見るべきは2026年で、2026年(11月まで)も+900 pips、PF 1.82、32件と崩れていません。ただし、候補の選定には2026年のデータも使っています。手つかずの検証データは残っていないため、この成績をそのまま将来の期待値として扱うことはできません。この記事では、ロジックの中身、探索の過程、そしてMT4で確認できたところまでを記録します。
1. ロジック解説
このロジックは、H1バーで計算した転換線と基準線の上下が入れ替わったときにシグナルを出します。
| 項目 | 定義 |
|---|---|
| 転換線 | (過去9本の高値の最大+安値の最小)÷2 |
| 基準線 | (過去30本の高値の最大+安値の最小)÷2 |
| 買いシグナル | 転換線が基準線を上抜けた足で発生 |
| 売りシグナル | 転換線が基準線を下抜けた足で発生 |
| 約定 | シグナルが出た次の足の始値 |
探索では、一目均衡表の「雲」(先行スパン)を使う設定と使わない設定の両方を検証しました。USDJPYで残ったのは、雲を使わない買いのみの設定です。下抜けで新規の売りは行わず、保有中に逆クロスが出ても、それを理由に決済はしません。
最終候補のパラメータは次のとおりです。
| 項目 | USDJPYの採用設定 |
|---|---|
| ロジック | 転換線×基準線クロス |
| 候補順位 | No.1 |
| 時間足 | H1 |
| 方向 | 買いのみ |
| 転換線 | 9 |
| 基準線 | 30 |
| 雲 | 使わない |
| 損切り | SL 100 pips固定 |
| 利食い | TP 100 pips固定 |
| 逆クロスでの決済 | なし |
| フィルター | 月末月初の新規エントリー禁止 |
| 新規禁止日の判定 | エントリー時刻のJST日付が25日〜翌月5日に当たる日 |
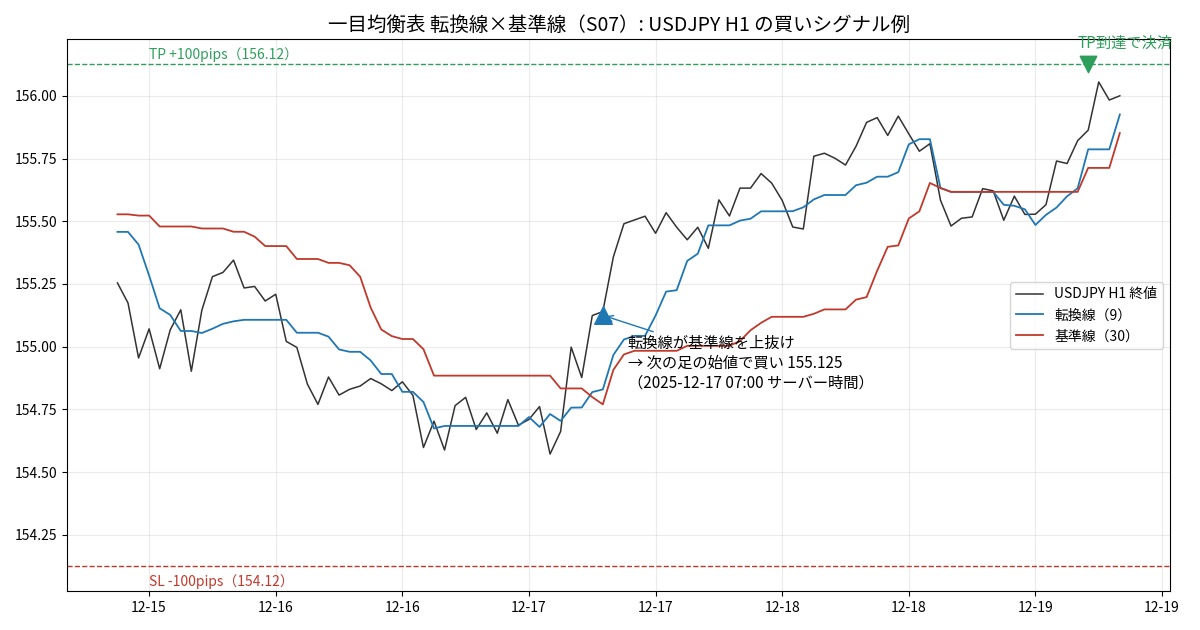
図:2025年12月17日(サーバー時間07:00)の実例。転換線の上抜けで155.125で買い、TPの156.125に到達して決済しました。
2. 設計(探索の設計)
指揮はFableにお願いして、計画と仕様をOpus、実装と実行をSonnet、統括モデルをFableが担うAIチームで進めました。
最初に固定したのは検証エンジンです。全ロジックを「シグナル配列+ポジション管理パラメータ」の形に統一し、1回の検証が0.3〜0.8ミリ秒で回るようにしました。これで、広く浅い総当たりが可能になりました。
| 探索項目 | 範囲 |
|---|---|
| ロジック | 25種類 |
| 通貨 | USDJPY・EURUSD・AUDJPY・GOLD |
| 方向・決済 | 方向×決済グリッド |
| 建て増し方式 | 4種類 |
| フィルター | 15系統62通り |
| 総試行 | 約63万通り |
ゴール条件も機械判定できる形にしました。全期間がプラス、2026年がプラス、そして全ての月に取引があること(データ欠損の月などは除外)の3つです。
3. 剪定経緯
剪定は、最初から絞り込みすぎないことを原則にしました。第1段階では、有効設定のPF最大値が0.97未満など、「どのパラメータでも明確にマイナス」と言える単位だけを落としています。
次に見たのは、パラメータの「台地」です。採用設定だけが黒字でも、近傍の設定が崩れていれば孤立した峰にすぎません。そうした候補は採用せず、近傍の設定も黒字かどうかを確認しました。
第2段階ではフィルターを上乗せし、月次シャープレシオの改善幅などで判定しました。さらに、ランダムエントリー200本の帰無分布と比べ、偶然で説明できる候補を落としています。
最終候補は通貨ごとに8本です。組み合わせ(アンサンブル)運用を前提に、候補同士の月次損益の相関が低く、トレンド月に強い候補とレンジ月に強い候補が混ざるように選びました。
途中では事故もありました。最初の結果では、AUDJPYの上位15本中13本が、サーバー時間23時・0時台のスプレッドの歪み(ロールオーバー)を拾っただけの見せかけの利益だったのです。その時間帯はスプレッド10 pips想定・新規エントリー禁止に直し、全てやり直しました。
検証の独立性については、バックテストの独立再実装との照合、耐性テスト、MT4版との照合を行い、不一致は修正しました。ただし、実装が正しいことと、過剰適合していないことは別の問題として扱っています。
4. バックテスト
Python検証の全期間は2021年8月〜2026年11月、コストは3 pips想定です。USDJPYでは次の結果になりました。
| 対象期間 | 損益 | PF | 取引件数 |
|---|---|---|---|
| 全期間 | +6,500 pips | 1.79 | 230件 |
| 2025年まで | +5,600 pips | 1.79 | 198件 |
| 2026年(11月まで) | +900 pips | 1.82 | 32件 |
年別に見ると、次のとおりです。全ての年がプラスでした。
| 年 | 損益 | PF | 取引件数 |
|---|---|---|---|
| 2021年(8月〜) | +600 pips | 7.00 | 8件 |
| 2022年 | +1,700 pips | 2.31 | 43件 |
| 2023年 | +1,000 pips | 1.56 | 46件 |
| 2024年 | +1,500 pips | 1.83 | 51件 |
| 2025年 | +800 pips | 1.38 | 50件 |
| 2026年(11月まで) | +900 pips | 1.82 | 32件 |
| 確認項目 | 全期間の結果 |
|---|---|
| 最大ドローダウン | 433 pips |
| 取引ゼロ月 | 0 |
| マイナス年 | 0 |
| トレンド月の損益 | +3,400 pips |
| レンジ月の損益 | +3,100 pips |
| 近傍設定の台地指標 | 満点(近傍も全てゴール達成) |
| 帰無分布での位置 | 100パーセンタイル |
| 他候補との月次相関 | 最大0.29 |
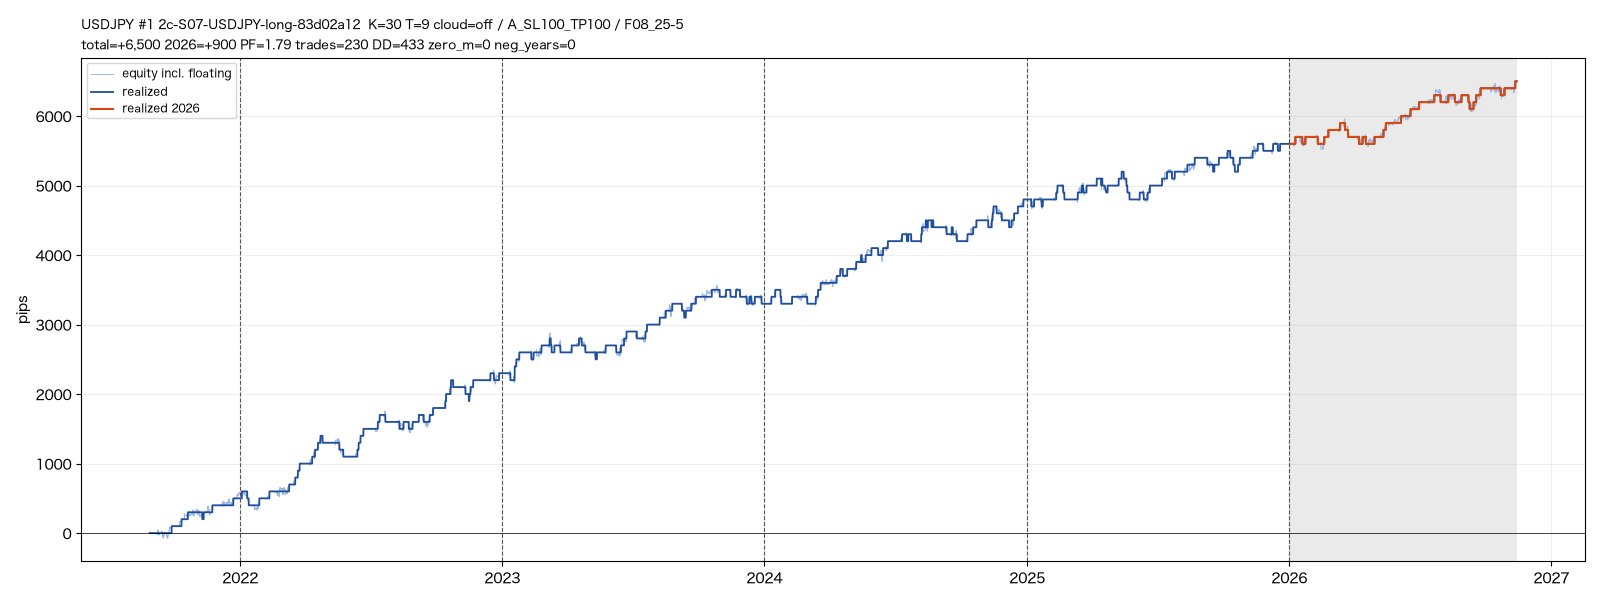
図:USDJPYのPython検証による収益曲線(2021年8月〜2026年11月、コスト3 pips想定)。2026年も候補選定に使っているため、選定から独立した検証結果ではありません。
トレンド月とレンジ月の両方でプラスだったこと、近傍設定も全てゴールを達成したことが、この候補を残す材料になりました。他候補との月次相関が最大0.29と低い点も、組み合わせ運用を考えるうえでの判断材料です。
一方で、帰無分布で100パーセンタイルという結果を、将来利益が出る確率と読み替えることはできません。約63万通りを探索し、2026年も選定に使ったうえでの結果として受け止めています。
なお、同じロジックでも、他通貨では違う構成が残りました。
| 通貨 | 順位 | 方向 | 設定・フィルター | 損益 | PF |
|---|---|---|---|---|---|
| EURUSD | No.4 | 売りのみ | 基準線60、SL 100/TP 60 pips、NY時間帯を除外 | +1,100 pips | 1.21 |
| AUDJPY | No.5 | 買いのみ | 雲あり、SL 40/TP 60 pips | +1,992 pips | 1.48 |
同じ転換線×基準線のクロスでも、通貨によって方向、雲の要否、決済幅が違います。今回残った設定は、通貨ごとに分けて見る必要があります。
5. MT4化とストラテジーテスト
MT4のストラテジーテスターでも確認しました(モデルは全ティック)。
USDJPYでは、次の条件で確認しました。
| 項目 | テスト条件 |
|---|---|
| 銘柄 | USDJPYmicro |
| 時間足 | H1 |
| 期間 | 2023年6月1日〜2026年11月13日 |
| モデル | 全ティック |
| ロット | 0.01ロット |
| 項目 | 結果 |
|---|---|
| 取引件数 | 149件(全て買い) |
| PF | 1.52 |
| 勝率 | 59.7% |
| 純益 | +306.92円 |
| pips換算 | 約+3,069 pips |
| 最大ドローダウン | 46.21円 |
マイクロ口座の0.01ロットは10通貨単位なので、金額としては小さな結果です。
Python版の230件に対してMT4版は149件ですが、これはテスターの期間が2023年6月から始まるためです。期間が異なるので、両者の成績を同じ条件の比較として扱うことはできません。
ここまでで確認したのは、過去データによる検証とMT4のストラテジーテストです。フォワードテストはまだ実施していません。
6. まとめと注意点
今回のUSDJPYでは、転換線9・基準線30の上抜けで買い、雲は使わず、SL・TPをともに100 pipsに固定し、月末月初の新規エントリーを避ける構成が最終候補No.1に残りました。
トレンド月・レンジ月の両方でもプラスで、MT4のストラテジーテストでも利益が残っています。
ただし、注意点もあります。買いのみの構成ですから、ドル円が上昇基調だった2025年以前にプラスなのは当然とも言えます。重要なのは、相場つきがレンジに変わった2026年(11月まで)でも、PF 1.82・+900 pipsと崩れていないことです。2025年まで(PF 1.79)と水準はほぼ同じで、勝率も64.1%と62.5%で大きく変わりません。一方で、私は2026年も候補選定に使いました。手つかずの検証データは残っておらず、近傍設定の結果が良くても、過剰適合の懸念は消えません。収益曲線やPFは、その分を割り引いて見る必要があります。それでも、2025年以前と以後で調子が変わっていないことは、超優良ロジックの証しと考えています。
このロジックは、これからデモ/フォワードで確認する段階です。今回の結果は、実運用の成績を確かめた記録ではなく、次の検証に進める候補を選んだ記録だと考えています。
コメント